Güterstandsschaukel: Wenn Vermögen in der Familie ungleich verteilt ist
In vielen Familien ist das Vermögen über die Jahre nicht gleichmäßig zwischen den Ehepartnern gewachsen. Immobilien, Unternehmensanteile oder anderes Vermögen gehören vielleicht überwiegend einem von beiden.
Kurzantwort
Wie kann ungleich verteiltes Vermögen zwischen Ehepartnern die Nachfolge beeinflussen?
Leben Eheleute in Zugewinngemeinschaft, können sie diesen Güterstand durch Ehevertrag beenden. Entsteht dadurch ein Zugewinnausgleich, gehört die Ausgleichsforderung nach § 5 Abs. 2 ErbStG grundsätzlich nicht zum steuerpflichtigen Erwerb. Anschließend können sie wieder in die Zugewinngemeinschaft wechseln. Vermögen wird so innerhalb der Ehe neu verteilt. Zusätzliche Freibeträge entstehen nicht; bestehende Freibeträge gegenüber beiden Elternteilen können aber besser genutzt werden. Rechtliche Gestaltung, Zugewinnberechnung und steuerliche Folgen gehören zusammen.
Solange daran nichts geändert werden muss, spielt diese Verteilung im Alltag häufig nur eine untergeordnete Rolle. Anders sieht es aus, wenn Eltern beginnen, über die Weitergabe ihres Vermögens an ihre Kinder nachzudenken.
Dann kann eine zunächst einfache Frage überraschend wichtig werden:
Von wem wird welches Vermögen an wen übertragen?
Denn die Verteilung des Vermögens innerhalb einer Ehe kann beeinflussen, welche Möglichkeiten eine Familie bei der späteren Schenkung oder Nachfolge hat.
Eine mögliche Gestaltung in einer solchen Situation ist die sogenannte Güterstandsschaukel.
Was ist eine Güterstandsschaukel?
Der Begriff klingt komplizierter, als der Grundgedanke zunächst ist.
Eheleute, die im gesetzlichen Güterstand der Zugewinngemeinschaft nach § 1363 BGB leben, können diesen Güterstand durch einen Ehevertrag beenden. Dadurch kann zwischen den Ehepartnern ein Anspruch auf Zugewinnausgleich nach § 1378 BGB entstehen.
Wird ein solcher Zugewinnausgleich tatsächlich durchgeführt, gehört die Ausgleichsforderung nach § 5 Abs. 2 ErbStG grundsätzlich nicht zu den steuerpflichtigen Erwerben im Sinne der Erbschaft- und Schenkungsteuer.
Anschließend können die Ehepartner – bei entsprechender Gestaltung – wieder in den Güterstand der Zugewinngemeinschaft wechseln.
Daher stammt der bildhafte Begriff Güterstandsschaukel.
Entscheidend ist aber weniger der Name als die Wirkung: Vermögen kann innerhalb der Ehe neu verteilt werden. Dadurch kann sich auch die Ausgangslage für eine spätere Vermögensübertragung an die nächste Generation verändern.
Warum kann die Verteilung zwischen Ehepartnern wichtig sein?
Nehmen wir eine vereinfachte Familie mit zwei Kindern.
Ein Ehepartner verfügt über ein Vermögen von 2 Millionen Euro. Der andere Ehepartner besitzt kein oder nur wenig eigenes Vermögen.
Die Eltern möchten nun einen Teil ihres Vermögens an ihre beiden Kinder weitergeben.
Wenn das gesamte zu übertragende Vermögen nur einem Elternteil gehört, erfolgen auch die Schenkungen zunächst von diesem Elternteil.
Der persönliche Freibetrag eines Kindes gegenüber einem Elternteil beträgt derzeit 400.000 Euro. Gegenüber jedem Elternteil besteht dieser Freibetrag separat – näher erklärt im Beitrag zur Schenkung.
Damit wird die Vermögensverteilung zwischen den Ehepartnern für die Nachfolgeplanung interessant.
Ein vereinfachtes Beispiel
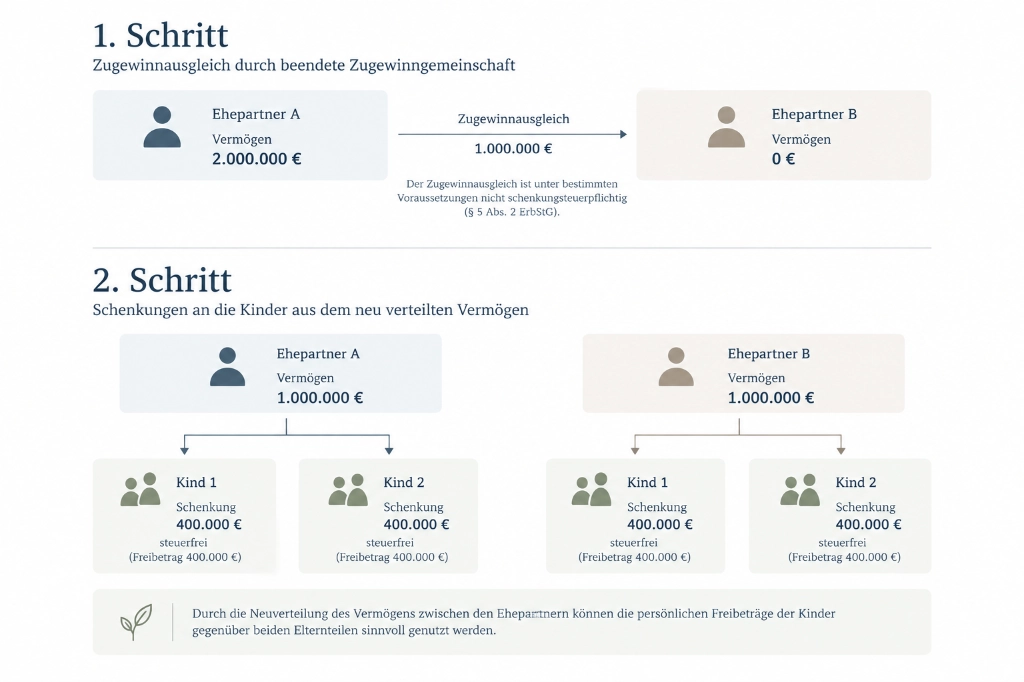
Stellen wir uns vor:
Elternteil A
Vermögen: 2 Mio. Euro
Elternteil B
Vermögen: 0 Euro
Zwei Kinder
Soll Elternteil A nun jedem Kind 800.000 Euro schenken, stehen jedem Kind gegenüber diesem Elternteil grundsätzlich 400.000 Euro persönlicher Freibetrag zur Verfügung.
Ein Teil der Übertragung läge damit oberhalb dieses Freibetrags.
Das Problem liegt in diesem Beispiel also nicht zuerst bei den Kindern.
Es liegt in der ungleichen Verteilung des Vermögens zwischen den Eltern.
Was kann sich durch einen Zugewinnausgleich verändern?
Unter bestimmten Voraussetzungen kann durch die Beendigung der Zugewinngemeinschaft ein Zugewinnausgleichsanspruch zwischen den Ehepartnern entstehen.
Nehmen wir für unser vereinfachtes Beispiel an, dass sich daraus ein Ausgleich von 1 Million Euro ergibt.
Danach könnte die Situation folgendermaßen aussehen:
Elternteil A: 1 Mio. Euro
Elternteil B: 1 Mio. Euro
Beide Eltern verfügen nun über eigenes Vermögen.
Damit verändert sich auch die Ausgangslage für die geplante Weitergabe an die Kinder.
Jeder Elternteil könnte beispielsweise jedem der beiden Kinder 400.000 Euro übertragen.
So können – in diesem stark vereinfachten Beispiel – die persönlichen Freibeträge der Kinder gegenüber beiden Elternteilen berücksichtigt werden.
Die Güterstandsschaukel schafft also keinen zusätzlichen Freibetrag.
Sie kann vielmehr die Vermögensverhältnisse innerhalb der Ehe so verändern, dass bereits bestehende Gestaltungsmöglichkeiten sinnvoller genutzt werden können.
Die eigentliche Frage lautet nicht: „Wie spare ich Steuern?“
Bei größeren Vermögensübertragungen ist die Steuer nur ein Teil der Entscheidung.
Mindestens genauso wichtig sind Fragen wie:
- Wie viel Vermögen möchten wir heute überhaupt weitergeben?
- Wie viel benötigen wir selbst für unsere Zukunft?
- Soll das Vermögen zwischen den Ehepartnern neu verteilt werden?
- Welche Kinder sollen welche Vermögenswerte erhalten?
- Gibt es Immobilien, Unternehmensvermögen oder andere Werte, die nicht einfach aufgeteilt werden können?
- Welche rechtlichen Folgen hat eine Veränderung des Güterstands?
- Was passiert, wenn sich die familiäre Situation später verändert?
Genau deshalb sollte eine Güterstandsschaukel nicht isoliert als „Steuersparmodell“ betrachtet werden.
Sie ist eine mögliche Gestaltung innerhalb einer größeren familiären Vermögensentscheidung.
Für wen kann eine Güterstandsschaukel interessant sein?
Besonders relevant kann das Thema sein, wenn über viele Jahre ein erheblicher Teil des Familienvermögens bei nur einem Ehepartner entstanden ist.
Das kann beispielsweise der Fall sein, wenn ein Ehepartner ein Unternehmen aufgebaut hat, Immobilien überwiegend auf einen Namen eingetragen sind oder Vermögen bereits aus der eigenen Familie stammt.
Gleichzeitig sollte Vermögen nicht allein deshalb verschoben werden, weil eine Gestaltung steuerlich möglich erscheint.
Ob eine Güterstandsschaukel sinnvoll ist, hängt von der konkreten Vermögenssituation, der Entwicklung des Zugewinns, den familiären Zielen und der rechtlichen Gestaltung ab.
Warum die Umsetzung sorgfältig geplant werden sollte
Die steuerliche Behandlung setzt einen tatsächlich bestehenden Zugewinnausgleichsanspruch voraus. § 5 Abs. 2 ErbStG nimmt die entsprechende Ausgleichsforderung aus dem schenkungsteuerlichen Erwerb heraus.
Das bedeutet aber nicht, dass jede Zahlung oder Vermögensübertragung zwischen Ehepartnern automatisch steuerfrei wäre. Der Bundesfinanzhof hat beispielsweise 2025 erneut klargestellt, dass andere ehevertraglich vereinbarte Vermögensübertragungen durchaus als freigebige Zuwendung und damit schenkungsteuerlich relevant behandelt werden können.
Deshalb sollten rechtliche Gestaltung, Berechnung des Zugewinns, steuerliche Folgen und die anschließende Vermögensübertragung zusammen betrachtet werden.
Eine Güterstandsschaukel kann eine interessante Möglichkeit sein, wenn Vermögen zwischen Ehepartnern sehr ungleich verteilt ist und eine größere Vermögensübertragung an die nächste Generation geplant wird. Aber sie ist kein Selbstzweck.
Die wichtigere Frage lautet:
Wie soll das Vermögen innerhalb unserer Familie langfristig verteilt sein – und welche Entscheidungen müssen wir heute dafür treffen?
Wenn Sie darüber nachdenken, Vermögen an Ihre Kinder weiterzugeben, betrachten wir zunächst gemeinsam Ihre familiäre und wirtschaftliche Ausgangssituation. Wir klären, welche Vermögenswerte vorhanden sind, wie diese heute verteilt sind und was Sie mit der Übertragung erreichen möchten. Anschließend können wir einordnen, welche steuerlichen und rechtlichen Möglichkeiten für Ihren Weg relevant sind.